
BTP Valore e Valore Insieme
Dal 19 al 23 ottobre il Tesoro colloca due BTP a cinque anni con lo stesso rendimento sulla carta. Nella pratica non rendono uguale per tutti: dipende da cosa si fa con le cedole.
Il Tesoro presenta i due nuovi BTP Valore come equivalenti, e sulla carta lo sono: entrambi rendono circa il 4,10% lordo all'anno. Ma per il BTP Valore quel 4,10% si ottiene a una condizione: rimettere subito a frutto, allo stesso tasso, ogni cedola che si incassa. Nella vita reale capita di rado: le cedole finiscono sul conto corrente, o si spendono. In quel caso, a parità di soldi investiti, il BTP Valore Insieme lascia in tasca qualcosa in più.
Tre numeri da sapere:
-
4,10%: il rendimento lordo annuo di entrambi i titoli. Il 22,25% dell'Insieme è il totale di cinque anni, non un tasso annuo.
-
+0,16 punti: il vantaggio rispetto a un BTP con scadenza simile già quotato in Borsa. Reale, ma contenuto.
-
Zero: il premio fedeltà. Nelle emissioni precedenti c'era; in questa non è previsto.
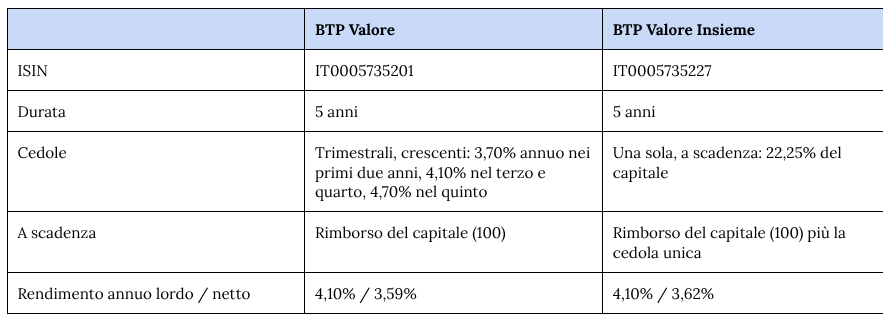
Le caratteristiche dei due titoli
Il BTP Valore paga cedole ogni tre mesi con un tasso che sale a gradini (il cosiddetto step-up). Il BTP Valore Insieme non paga nulla per cinque anni e alla scadenza versa tutti gli interessi in un'unica cedola.
In comune: scadenza il 27 ottobre 2031; collocamento dal 19 al 23 ottobre 2026 (fino alle 13 dell'ultimo giorno; il Tesoro può chiuderlo in anticipo, ma non prima delle 17:30 di mercoledì 21 ottobre); prezzo 100, senza commissioni nei giorni di collocamento; minimo 1.000 euro, nessun tetto all'emissione. Tassazione 12,5%, esenzione dall'imposta di successione, esclusione dall'ISEE fino a 50.000 euro in titoli di Stato. I tassi sono minimi garantiti: a fine collocamento possono solo restare uguali o salire. Entrambi si possono vendere prima della scadenza, al prezzo di mercato.
Il 22,25% non è quello che sembra
Nei titoli dei giornali il numero più visibile sarà 22,25%. È quanto l'Insieme paga di interessi tutto in una volta, alla scadenza, insieme al capitale: chi investe 10.000 euro riceve 12.225 euro lordi dopo cinque anni. Non è un 22% all'anno. Spalmato sui cinque anni, e tenendo conto che gli interessi maturano anche sugli interessi, corrisponde a circa il 4,10% annuo. È lo stesso rendimento del BTP Valore, che invece paga ogni tre mesi: 3,70% annuo nei primi due anni, 4,10% nel terzo e quarto, 4,70% nel quinto.
Il punto da capire: cosa fai con le cedole
Il 4,10% del BTP Valore è un calcolo che presuppone una cosa precisa: che ognuna delle 20 cedole trimestrali venga reinvestita subito, allo stesso 4,10%. Chi lascia le cedole sul conto corrente, o le reinveste a tassi più bassi, alla fine si ritrova con meno. L'Insieme non ha questo problema: non paga nulla fino alla scadenza, quindi chi lo tiene fino alla fine incassa esattamente quanto promesso.
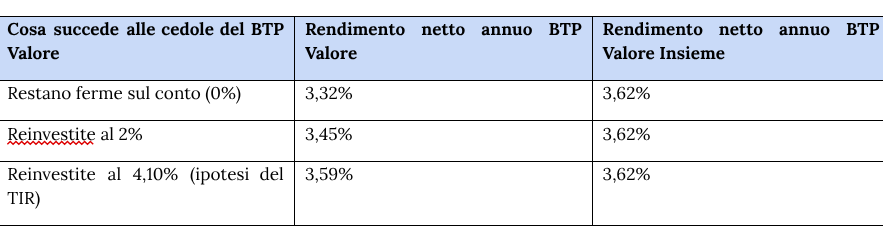
Su 10.000 euro investiti, imposta del 12,5% su tutti gli interessi, compresi quelli prodotti dalle cedole reinvestite (come se fossero reinvestite in titoli di Stato), senza imposta di bollo.
La differenza tra 3,32% e 3,62% vale circa 170 euro netti su 10.000 euro in cinque anni. Non è una cifra che cambia la vita, ma è la differenza tra due titoli che sulla carta rendono uguale. Il BTP Valore resta la scelta logica per chi le cedole le usa, per esempio per integrare il reddito: in quel caso non c'è nulla da reinvestire e conta solo avere un flusso regolare.
Collocamento o Borsa?
Comprare al collocamento conviene, ma di poco. Il confronto naturale è con il BTP 3,15% novembre 2031, già negoziato in Borsa con una scadenza simile e un rendimento lordo del 3.94%.
Il vantaggio dei nuovi titoli è di 16 centesimi , a cui si aggiunge l'assenza di commissioni nei giorni di collocamento. Il BTP già quotato ha però un vantaggio diverso: si può comprare in qualunque momento, non solo in una finestra di cinque giorni. Chi non ha ancora deciso, quindi, non deve sentirsi costretto a farlo entro venerdì 23.
I rischi che restano
Vendere prima. Chi tiene i titoli fino alla scadenza riceve esattamente quanto promesso. Chi vende prima incassa il prezzo del momento, che può essere più alto o più basso di 100. Un esempio: se subito dopo l'acquisto i tassi di mercato salissero di un punto, 10.000 euro varrebbero circa 9.573 euro nel BTP Valore e 9.533 nell'Insieme; se scendessero di un punto, 10.452 e 10.494 euro. L'Insieme oscilla un po' di più perché tutto il suo valore arriva alla fine.
Inflazione. Entrambi pagano un tasso fisso. Il rendimento reale dipenderà dall'inflazione dei prossimi cinque anni, che nessuno conosce oggi.
Concentrazione. L'emittente è lo Stato italiano, lo stesso di tutti gli altri BTP. Per chi ne ha già molti in portafoglio, aggiungerne altri aumenta la dipendenza da un unico debitore, qualunque sia il formato scelto.
La nostra lettura
I due titoli sono una buona occasione per chi ha già deciso di investire una parte del patrimonio in titoli di Stato italiani a cinque anni. Non sono un motivo sufficiente per decidere di farlo.
Tra i due, i numeri suggeriscono una divisione semplice:
-
chi usa le cedole come reddito trova nel BTP Valore il formato coerente;
-
chi non ha bisogno di incassare nulla per cinque anni e non reinveste sistematicamente le cedole ottiene di più dall'Insieme, a patto di essere sicuro di arrivare alla scadenza;
-
chi pensa che questi soldi potrebbero servirgli prima della scadenza deve sapere che, vendendo prima, potrebbe incassare meno di quanto ha investito. Il rischio c'è con entrambi i titoli, ma con l'Insieme le oscillazioni del prezzo sono un po' più ampie.
Perché succede? Una volta finito il collocamento, il BTP si compra e si vende in Borsa, e il suo prezzo si muove ogni giorno. Il motivo principale sono i tassi di mercato. Se tra un anno lo Stato emettesse nuovi titoli al 5%, nessuno vorrebbe pagare 100 per un titolo che rende il 4,10%: per venderlo bisognerebbe accettare un prezzo più basso, abbastanza da renderlo conveniente quanto i nuovi. Vale anche il contrario: se i tassi scendono, il titolo vale di più e chi vende guadagna. Il prezzo può muoversi anche quando i mercati diventano più prudenti verso il debito italiano, come è successo in passato nelle fasi di tensione sullo spread.
Con l’Insieme l’effetto è un po’ più forte perché tutto quello che il titolo paga, capitale e interessi, arriva alla fine. Il BTP Valore invece restituisce una parte del rendimento ogni tre mesi, e quelle cedole sono già incassate qualunque cosa succeda ai tassi. Più i soldi sono lontani nel tempo, più il loro valore di oggi cambia quando cambiano i tassi.
Chi invece tiene il titolo fino alla scadenza non perde nulla di quanto promesso: alla fine riceve 100 più gli interessi, qualunque prezzo il titolo abbia toccato nel frattempo. Il rischio riguarda solo chi vende prima.
Prima ancora di scegliere tra i due formati, però, conviene chiedersi se un BTP a cinque anni sia adatto a sé. Le domande da farsi sono queste:
-
Ho un fondo per le emergenze? Una somma subito disponibile per gli imprevisti, separata da quella da investire. Senza, il rischio è dover vendere il BTP nel momento sbagliato.
-
Ho spese in programma nei prossimi cinque anni? Casa, auto, studi dei figli: i soldi che serviranno prima della scadenza non dovrebbero finire qui.
-
Quanto debito italiano ho già? Va contato tutto: i BTP, ma anche i fondi e le polizze che contengono titoli di Stato italiani.
-
Come reagirei vedendo il titolo sotto 100? Se l'idea mi spingerebbe a vendere, è meglio saperlo prima di comprare.
Le risposte cambiano da persona a persona, ed è da queste, più che da qualche centesimo di rendimento, che dipende la scelta giusta.