
Come i risultati elettorali influenzano la stabilità bancaria: studio globale
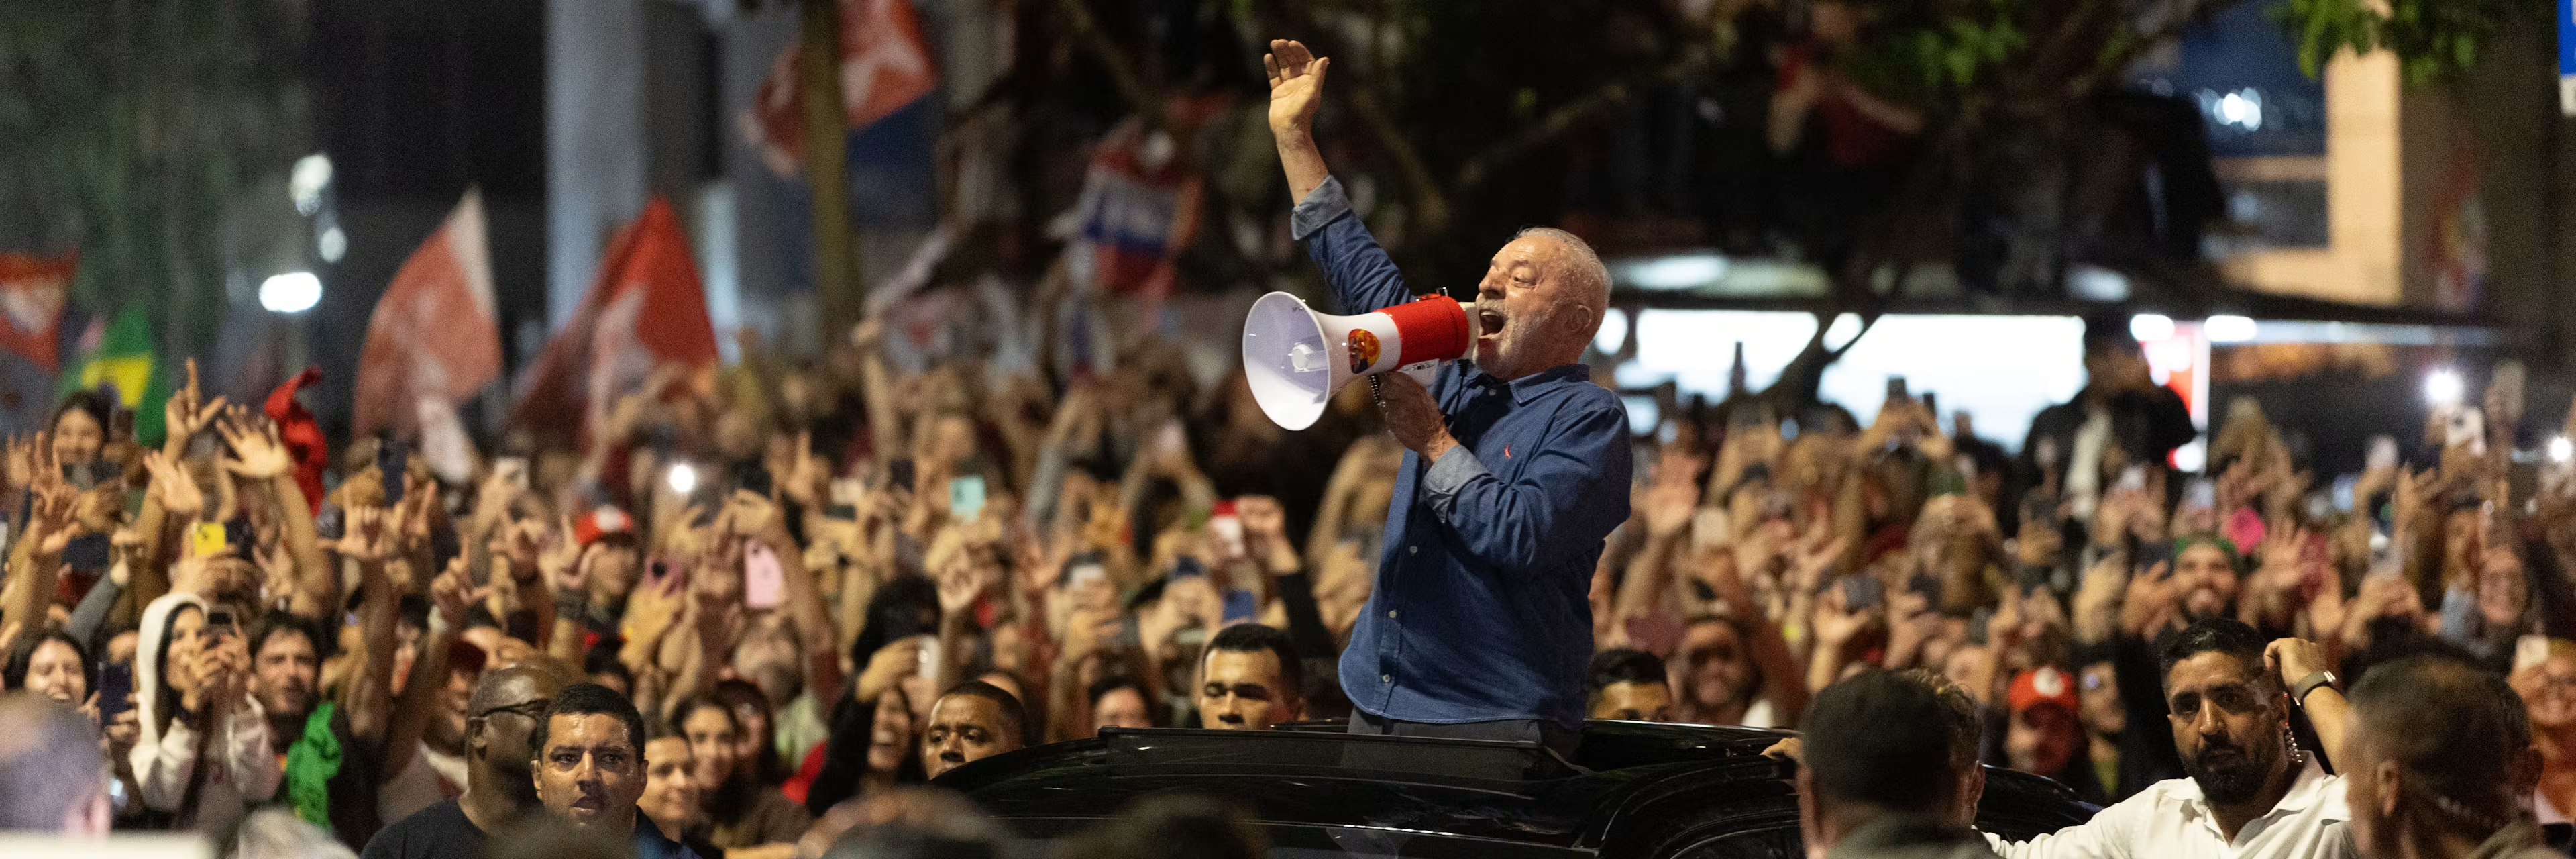
Le recenti elezioni in Brasile e in Israele hanno prodotto esiti politici diversi. In Brasile, la vittoria di misura e in definitiva a sorpresa di Luiz Inácio Lula da Silva al ballottaggio presidenziale gli ha permesso di rimanere in carica.
In Israele, intanto, l' esito inconcludente delle elezioni ha generato incertezza sulla formazione del prossimo governo. È probabile che tali risultati abbiano ripercussioni sulla stabilità dei sistemi finanziari di entrambi i Paesi.
Storicamente, gli esperti finanziari ritenevano che le elezioni causassero principalmente brevi e nervose oscillazioni nei mercati azionari nazionali. Come dimostrano precedenti studi , l'impatto dell'incertezza politica si concentra spesso nel periodo elettorale, con picchi di volatilità di breve durata.
Ma il nostro studio del 2026 , condotto su 147 elezioni nazionali in 22 economie dell'OCSE tra il 2000 e il 2023, rivela una realtà ben più profonda e duratura.
Per comprendere questo concetto, dobbiamo innanzitutto chiarire un termine bancario comune: il rischio sistemico . Si tratta dell'equivalente finanziario dell'effetto domino. È il pericolo che uno shock a un'istituzione o a un settore possa innescare un collasso generalizzato dell'intero sistema finanziario.
Abbiamo assistito a questo fenomeno su vasta scala durante la crisi finanziaria globale del 2008. In quell'occasione, le difficoltà di alcune istituzioni fortemente interconnesse minacciarono di far crollare l'intero sistema finanziario globale. Fu necessario un massiccio intervento governativo per impedire l'effetto domino.
I nostri risultati mostrano che il rischio sistemico segue una traiettoria a forma di gobba. Diminuisce prima delle elezioni programmate, per poi aumentare durante e dopo il voto. Il rischio rimane elevato fino a 12 mesi, soprattutto quando il governo in carica perde il mandato.
La spesa pre-elettorale a sostegno dell'attività economica, unitamente alla possibile soppressione da parte del governo di informazioni negative sulle condizioni economiche e finanziarie, offre una spiegazione per la temporanea calma osservata prima delle elezioni.
Come le elezioni influenzano il rischio sistemico
Il nostro studio suggerisce che la continuità politica può rappresentare un vantaggio finanziario per i sistemi bancari nazionali. Tuttavia, la recente esperienza del Brasile dimostra che la continuità non rassicura automaticamente gli investitori.
Lula ha ribaltato uno svantaggio di oltre 2 milioni di voti al primo turno, assicurandosi la rielezione . È stata la prima volta dal ritorno alla democrazia in Brasile nel 1985 che un presidente è riuscito a ribaltare una sconfitta al primo turno.
Il risultato ha quindi sorpreso i mercati che si erano sbilanciati sulla vittoria di Flávio Bolsonaro, lo sfidante di Lula.
Il 26 ottobre, il giorno dopo il ballottaggio, l'indice azionario di riferimento brasiliano è crollato del 13,9%, mentre la valuta ha perso l'8,1% rispetto al dollaro statunitense. Il giorno successivo si è registrata una modesta ripresa, con le azioni in rialzo di circa l'1%.
La reazione immediata del mercato non indica che in Brasile sia in corso una crisi bancaria. Se questa si trasformerà in una più ampia instabilità finanziaria dipenderà da come le istituzioni finanziarie e i mutuatari assorbiranno lo shock.
Il nostro studio ha inoltre rilevato che le elezioni che non producono un vincitore chiaro aumentano il rischio sistemico, poiché lasciano irrisolta l'incertezza politica in materia di bilanci e regolamentazione. Israele ha da tempo difficoltà a formare coalizioni di governo stabili e le elezioni del 27 ottobre non hanno garantito la maggioranza parlamentare a nessuno dei due principali blocchi.
Sebbene il presidente statunitense Donald Trump avesse apertamente appoggiato il primo ministro israeliano uscente, Benjamin Netanyahu, alcuni investitori si erano preparati a un cambio di governo. Il risultato inconcludente ha destabilizzato i mercati, che si aspettavano un esito politico più chiaro.
Nella seduta del 28 ottobre, il giorno successivo alle elezioni, le azioni israeliane hanno registrato un calo di circa il 3%. Anche lo shekel, la valuta israeliana, si è indebolito di circa il 2% rispetto al dollaro statunitense. Il rendimento dei titoli di Stato decennali è inoltre salito di quasi cinque punti base, raggiungendo il 4,13%, segnalando un aumento dei costi di finanziamento.
Infine, i nostri dati mostrano che le elezioni anticipate sono associate a maggiori incrementi del rischio sistemico. Anche in questo caso, Israele rappresenta un esempio illuminante. Israele ha tenuto dieci elezioni tra il 2000 e il 2023, sette delle quali anticipate. Tra queste, cinque si sono svolte durante la crisi politica del 2018-2022.
Attutire il colpo
Una solida crescita economica e un'elevata fiducia dei cittadini nel governo attutiscono l'impatto finanziario delle elezioni, in quanto proteggono naturalmente il sistema bancario.
Le politiche macroprudenziali, ovvero i meccanismi di controllo normativo volti a proteggere l'intero sistema bancario, svolgono un ruolo cruciale. Rafforzando le garanzie finanziarie, come ad esempio i cuscinetti di capitale per le banche, le autorità di regolamentazione possono contribuire ad assorbire gli shock politici.
Purtroppo, i dati suggeriscono che gli incentivi politici volti a stimolare i prestiti prima delle elezioni possono favorire l'allentamento di queste garanzie. Ciò rende i sistemi finanziari nazionali più vulnerabili agli shock successivi.
In Turchia e in India, ad esempio, i governi hanno storicamente utilizzato le banche statali per espandere in modo aggressivo il credito al consumo e i mutui ipotecari prima di elezioni molto combattute.
Ciò crea una spinta a breve termine all'attività economica e al consenso degli elettori, ma spesso rende il sistema finanziario vulnerabile a una serie di crediti in sofferenza e instabilità una volta contati i voti.
Oltre ad essere eventi politici, le elezioni rappresentano delle vere e proprie onde d'urto a livello macroeconomico. Sebbene il mercato azionario possa registrare un breve picco di volatilità la notte delle elezioni, la vera prova risiede nel rischio sistemico che persiste nel settore bancario per mesi.
In Brasile, Lula è riuscito a ottenere il sostegno degli elettori per un quarto mandato presidenziale. Rafforzare la stabilità finanziaria del Paese dopo questo risultato a sorpresa richiederà la ricostruzione della fiducia del mercato attraverso un piano fiscale credibile che spieghi come verranno finanziate le promesse elettorali e che metta il debito pubblico su un percorso sostenibile.
In Israele, le prospettive di un governo stabile restano incerte. E anche qualora se ne formasse uno, potrebbe offrire ai mercati solo una limitata rassicurazione, finché la guerra in Medio Oriente continuerà a rappresentare un rischio per la stabilità finanziaria in Israele e nel mondo.
(Giorgio Kladakis - Docente di Finanza presso l'Università di St Andrews -, Alexandros Skouralis - Docente di Finanza e Immobiliare presso l'Università di Reading - su The Conversation del 30/10/2026)