
Ferrovie, fibra ottica e intelligenza artificiale: il crollo del 5 novembre e uno schema che si ripete
«Se questo entusiasmo non producesse una bolla conforme allo schema storico, sarebbe la prima volta.» — HOWARD MARKS, Is It a Bubble?, dicembre 2025
******************************
«Le grandi bolle tecnologiche sono endogene al capitalismo, e forse inevitabili. Sono il modo in cui il sistema di mercato assimila le ondate successive di potenziale di creazione di ricchezza.» — CARLOTA PEREZ, intervista a Soundings, 2009
*************************
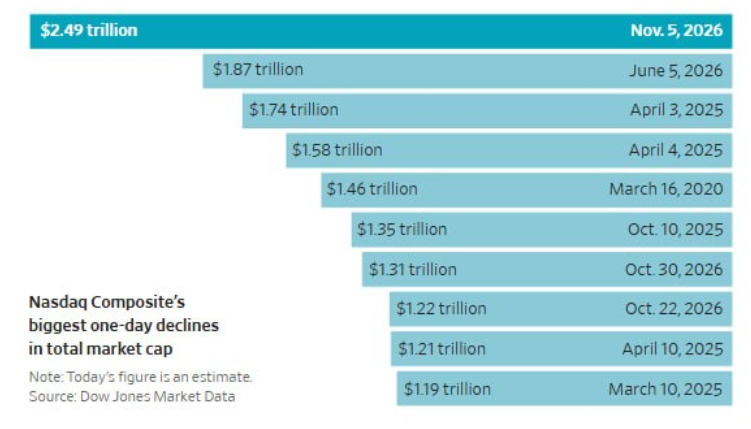
Giovedì 5 novembre Wall Street ha vissuto una delle sedute più pesanti degli ultimi anni. L'S&P 500 ha perso il 4,36%, la peggior giornata dall'aprile 2025 dei dazi, il Nasdaq 100 il 6,36% e l'indice dei semiconduttori circa il 12%, con Nvidia in calo del 9% e AMD del 17%, mentre il Nasdaq Composite è entrato in correzione, oltre il 10% sotto il massimo del 6 ottobre. In una sola giornata il Nasdaq ha perso circa 2.500 miliardi di dollari di capitalizzazione, la perdita più grande della sua storia in valore assoluto, superiore anche a quella del marzo 2020 (in percentuale, naturalmente, il crollo di allora fu molto più grave). In questo articolo provo a spiegare perché, a mio avviso, quella seduta va letta dentro uno schema molto più ampio, che si è ripetuto in ogni grande trasformazione tecnologica degli ultimi due secoli, e perché da quello schema discendono sia un rischio concreto per i prossimi due anni sia un'opportunità enorme per i prossimi venti.
La miccia e la polvere da sparo
La dinamica di quei due giorni è stata singolare. Mercoledì 4, all'indomani delle elezioni di metà mandato che hanno consegnato ai democratici la Camera, il Senato e cinque governatori strappati ai repubblicani, i mercati avevano festeggiato, con il Dow Jones alla migliore seduta dopo un voto di medio termine dal 1982, leggendo un governo diviso come un freno alle scelte politiche più estreme. Ventiquattro ore dopo hanno cancellato tutto, concentrando le vendite sulla filiera dell'intelligenza artificiale e sul cosiddetto «Trump trade», da Tesla (−10,8%) a SpaceX (−9%), fino a Trump Media, scesa ai minimi storici già il giorno prima. Il legame fra il voto e l'intelligenza artificiale passa per i data center: in Texas, Georgia, Ohio e Michigan hanno vinto candidati favorevoli a moratorie sulle nuove autorizzazioni, in una campagna elettorale in cui il costo dell'elettricità, cresciuto in molte zone proprio a causa dei data center, è stato uno dei temi principali, e Texas e Georgia valgono insieme circa un terzo della spesa americana per i data center destinati all'intelligenza artificiale.
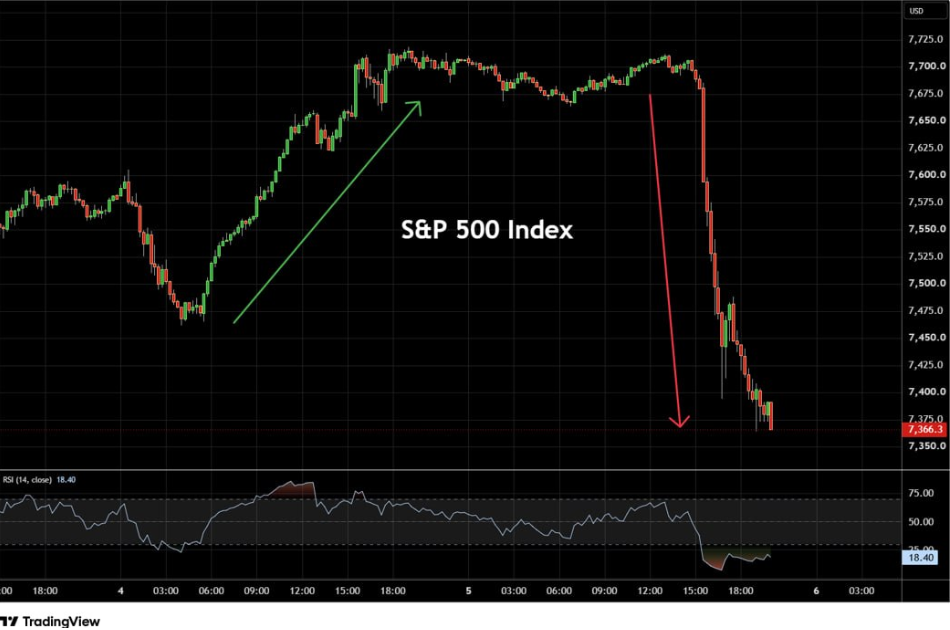
Tutto questo, però, si sapeva già mercoledì, quando il mercato saliva. La violenza della discesa del giorno dopo è stata in buona parte meccanica: secondo le stime circolate fra gli operatori, circa 11 miliardi di dollari di vendite sui futures in apertura hanno messo in moto oltre 100 miliardi di vendite da parte di fondi che operano sulla base di modelli matematici, senza guardare il prezzo (ETF a leva, strategie a volatilità controllata, fondi che seguono il trend). Ritengo quindi più corretto considerare il voto la miccia, mentre la polvere da sparo era lì da settimane, e sono gli eccessi accumulati nell'intelligenza artificiale, che le trimestrali di fine ottobre hanno reso visibili come mai prima. Alphabet, Amazon e Meta hanno presentato flussi di cassa negativi, perché gli investimenti in data center assorbono ormai, e in alcuni casi superano, tutta la cassa prodotta dai loro business tradizionali: Amazon ha bruciato 42 miliardi di dollari negli ultimi dodici mesi e ha annunciato che nel 2027 spenderà significativamente di più. Le stime degli analisti portano gli investimenti dei grandi gruppi tecnologici oltre i 1.000 miliardi di dollari nel 2027, finanziati sempre più a debito: secondo la Banca d'Inghilterra, già a settembre le emissioni di debito legate all'intelligenza artificiale avevano superato i 450 miliardi, più del doppio di tutto il 2025, e Oracle, che fa da ponte fra i grandi gruppi e le società più piccole e indebitate della filiera, ha un rating a un solo gradino dalla categoria speculativa. Dall'altra parte della bilancia i ricavi crescono a ritmi mai visti, restando però lontani da quanto servirebbe: secondo Bain, per sostenere questi investimenti occorrerebbero circa 2.000 miliardi di dollari di ricavi l'anno entro il 2030, mentre OpenAI ha comunicato agli investitori ricavi annualizzati intorno ai 50 miliardi.
Che cosa va corretto di quello che sostenevo un anno fa
Di questo tema scrivo da tempo. A febbraio 2024, in «Cosa impariamo dalla inevitabile bolla di Nvidia e dell'Intelligenza Artificiale?», e poi a luglio dello stesso anno, in «Prepariamoci all'"inverno" dell'intelligenza artificiale sui mercati finanziari», sostenevo che fosse inevitabile che questo trend generasse una bolla speculativa destinata a scoppiare, senza che si potesse sapere quando, e che le opportunità di investimento più significative si sarebbero presentate proprio durante quell'«inverno». Nell'autunno del 2025, nel video «L'AI è una bolla pronta a scoppiare?» e nell'articolo che lo accompagna, «Capire le 4 fasi dell'Intelligenza Artificiale che possono cambiarti la vita», ho proposto un modello in quattro fasi per leggere le grandi tecnologie trasformative: la ricerca, il lancio, lo sviluppo (quando la tecnologia matura e nasce un modello di business molto profittevole) e infine la diffusione di massa, che di solito ha bisogno di un nuovo strumento, come fu lo smartphone per Internet. Sostenevo che l'intelligenza artificiale fosse ancora nella seconda fase, che le grandi bolle arrivano di solito nella terza e che quindi, a livello di mercato nel suo complesso, non si potesse ancora parlare di bolla, pur con eccessi evidenti in singoli titoli e nelle società non quotate. Ricordavo però anche un'eccezione, le ferrovie, la cui bolla scoppiò nella fase di costruzione dell'infrastruttura, prima che il modello di business fosse maturo. Un anno dopo ritengo che l'impianto delle quattro fasi regga, e che regga proprio sul punto della maturità tecnologica, mentre la conclusione finanziaria vada rivista: lo schema del 2026 somiglia più alle ferrovie che a Internet, perché l'infrastruttura si sta costruendo prima che il modello di business sia dimostrato, in misura mai vista e sempre più a debito.
C'è poi una differenza fra le ferrovie e i data center che rende il rischio di oggi, se possibile, più acuto. Una rotaia o un cavo in fibra ottica hanno una vita utile di decenni e possono permettersi di aspettare che la domanda li raggiunga, anche se nel frattempo chi li ha finanziati ha perso tutto. Un chip per l'intelligenza artificiale ha una vita economica di pochi anni, perché la generazione successiva lo rende obsoleto anche quando funziona ancora perfettamente: se la domanda non arriva in tempo, l'investimento perde valore prima di essere stato ripagato. È uno dei motivi per cui il modo in cui le grandi società ammortizzano i propri chip è diventato oggetto di un dibattito acceso fra analisti e investitori.
Lo schema storico
Nel 1847, al culmine della febbre delle ferrovie in Gran Bretagna, si investiva in strade ferrate il 7,3% del prodotto interno lordo del paese. Molti risparmiatori, fra i quali le sorelle Brontë, persero gran parte di quanto avevano investito, eppure quasi nessuna delle linee costruite allora fu abbandonata, e la rete continuò a crescere per il resto del secolo. Andrew Odlyzko, lo studioso che ha ricostruito quella vicenda con più cura, conclude che i benefici per la società nel suo complesso furono superiori alle perdite degli azionisti, e osserva che il Parlamento dell'epoca limitava l'indebitamento delle compagnie, cosicché a pagare furono soprattutto gli azionisti e non il sistema finanziario. Nel 2001, dopo lo scoppio della bolla di Internet, solo il 5% della fibra ottica posata negli Stati Uniti era effettivamente in uso, e proprio quella fibra spenta è diventata nel decennio successivo l'infrastruttura della banda larga e di tutto ciò che oggi diamo per scontato. Carlota Perez, che ha dedicato la vita allo studio delle rivoluzioni tecnologiche, descrive ciascuna di esse come una fase di installazione dell'infrastruttura, che finisce in una frenesia speculativa e poi in un crollo, seguita da una fase di dispiegamento in cui l'infrastruttura sovracostruita viene finalmente messa a frutto, spesso da soggetti diversi da quelli che l'hanno finanziata. Per correttezza ricordo che Perez colloca l'intelligenza artificiale dentro la rivoluzione dell'informazione nata negli anni Settanta, piuttosto che considerarla una rivoluzione a sé; il meccanismo che descrive resta però lo stesso.
Howard Marks, nel memo dello scorso dicembre da cui ho tratto la prima epigrafe, aggiunge un'osservazione che pesa molto sul presente: il ricorso al debito, che nelle rivoluzioni tecnologiche del passato l'incertezza aveva in genere impedito, questa volta ha il potenziale di amplificare tutto. È esattamente la differenza con le ferrovie britanniche, ed è il motivo per cui una correzione di questo settore potrebbe non restare un fatto finanziario.
Dalla Borsa all'economia reale
Se i prezzi in calo e il credito più caro portassero a rallentare la costruzione dei data center, a soffrire sarebbe l'economia reale. Secondo la Federal Reserve di St. Louis, negli Stati Uniti gli investimenti legati all'intelligenza artificiale hanno spiegato circa il 39% della crescita economica dei primi nove mesi del 2025, una quota superiore a quella degli investimenti informatici nel 2000. A questo si aggiunge l'effetto ricchezza: i 2.500 miliardi di capitalizzazione persi dal Nasdaq in una sola seduta sono in buona parte ricchezza delle famiglie americane, che non la vedono più nei propri conti e potrebbero reagire spendendo di meno. Il Fondo Monetario Internazionale, nel rapporto sulla stabilità finanziaria di metà ottobre, ha indicato una correzione dell'intelligenza artificiale fra i principali rischi per l'economia mondiale, con una perdita di quasi due punti di prodotto interno lordo americano entro il 2028 nello scenario peggiore. E la questione non riguarda solo gli Stati Uniti: secondo un'analisi pubblicata ad agosto sul blog della Banca Centrale Europea, le famiglie dell'area euro hanno circa 440 miliardi di euro investiti nei titoli tecnologici americani, in larga parte attraverso ETF, spesso senza averlo scelto consapevolmente, perché un indice azionario globale ponderato per capitalizzazione è oggi, in misura rilevante, una scommessa sull'intelligenza artificiale.
Le ragioni per dubitare
La lettura che propongo ha anche dei punti deboli, nei mercati finanziari - come nella vita - c'è sempre incertezza. I ricavi delle società che sviluppano i modelli stanno crescendo molto più in fretta di quanto prevedessero anche i critici più attenti: Anthropic ha superato a luglio i 65 miliardi di dollari di ricavi annualizzati, partendo da circa 9 a fine 2025. I grandi gruppi tecnologici restano molto redditizi, Microsoft dichiara una domanda ancora superiore alla capacità disponibile, e il rapporto fra prezzo e utili attesi dell'S&P 500 nel suo complesso, secondo FactSet, è sotto la media degli ultimi dieci anni, il che dice che il problema sta nella concentrazione e nella cassa dei grandi tecnologici più che in un mercato caro in generale. Nessuna delle guide sugli investimenti presentate a fine ottobre è stata rivista al ribasso: per ora quella di giovedì è una correzione dei prezzi, mentre gli investimenti reali restano intatti. Personalmente resto convinto che gli investimenti fatti finora, e quelli che si continueranno a fare se il clima non cambia, siano in eccesso rispetto alla capacità di questa tecnologia di produrre rendimenti nel breve e medio termine, e che prima o poi questo eccesso richiederà una correzione degli entusiasmi. Non so se quel momento sia arrivato giovedì: la miccia potrebbe essere un'altra, nel 2027 o al più tardi l'anno successivo, un'emissione di debito che non trova compratori, una trimestrale deludente, una grande quotazione che va male.
Il lungo termine
Sono altrettanto convinto che gli investimenti fatti fino a oggi, compresi quelli che si riveleranno eccessivi, saranno soltanto una parte di ciò che servirà, nei prossimi decenni, per portare questa tecnologia in ogni angolo della società. Già alla fine del 2023, in «CLIAPI 11 – Uno sguardo di lungo termine sull'Intelligenza Artificiale», scrivevo che l'essenza dell'intelligenza artificiale è l'agentività, cioè la capacità di agire per raggiungere uno scopo adattandosi al contesto, e non ho dubbi che nel lungo termine ciascuno di noi avrà a disposizione decine di agenti AI che faranno cose per suo conto, e che i robot umanoidi, ai quali ho dedicato a maggio 2024 l'articolo «Robot umanoidi: opportunità per gli investitori?», e di cui Tesla ha appena avviato la produzione a Fremont e per i quali Morgan Stanley stima (a mio avviso sottostima) circa un miliardo di unità entro il 2050, diventeranno una presenza normale nelle case e nei luoghi di lavoro. Le opportunità che si apriranno sono paragonabili, probabilmente molto superiori, a quelle delle grandi trasformazioni del passato, dalle ferrovie all'elettricità fino a Internet. L'elettricità, del resto, impiegò circa quarant'anni dalla prima centrale prima di produrre un aumento visibile della produttività delle fabbriche americane, perché serviva che le fabbriche si riorganizzassero attorno alla nuova tecnologia, come ha mostrato l'economista Paul David. Come allora, la parte più consistente dei guadagni non arriverà durante la bolla, ma nella fase della diffusione di massa, quando sarà anche molto più facile riconoscere chi avrà vinto.
Per chi investe, la conseguenza pratica è arrivare a quella fase con il portafoglio intatto e con la possibilità di investire gradualmente a prezzi più bassi, senza farsi travolgere né dall'entusiasmo né dalla paura. La domanda che mi pongo, e che pongo a chi legge, è quanta parte del proprio patrimonio sia già oggi, magari senza saperlo, una scommessa su questa tecnologia, e se si sarebbe pronti a vederla scendere del 30 o 40% senza cambiare idea sul lungo periodo.