
Tassa patrimoniale: tra disuguaglianza, calo nascite e fuga di capitali. Perché sarebbe negativa
L'introduzione di un'imposta patrimoniale generale torna a occupare il centro della scena politica e sindacale in vista della manovra di bilancio. A differenza di altri Paesi europei, l'Italia non applica una tassa complessiva sul patrimonio netto, ma fa affidamento su un mosaico di prelievi frammentati — dall'IMU sulle seconde case all'imposta di bollo dello 0,20% sui prodotti finanziari, fino all'IVIE e all'IVAFE sulle attività estere. A questi si aggiungono precedenti storici straordinari, come il celebre prelievo forzoso del 6 per mille sui conti correnti varato dal governo Amato nel 1992.
La discussione, comunque, assume contorni nuovi e urgenti, spinta dalla crescente concentrazione della ricchezza e da una crisi demografica che rischia di mandare in frantumi i conti del Paese.
La mappa della ricchezza
Secondo (* **) Bankitalia il dieci per cento più ricco delle famiglie detiene il 60,6% della ricchezza netta totale, mentre la metà meno abbiente delle famiglie solo il 7,2 per cento.
Per alcuni (essenzialmente dell’opposizione al governo) avremo sempre più pensionati e meno lavoratori. Con la progressiva contrazione degli occupati, il gettito da contributi sociali e IRPEF calerà vertiginosamente nei prossimi anni. Una patrimoniale come forma di copertura alternativa, quindi, sì da evitare tagli drastici a servizi pubblici e pensioni. Utilizzare queste grandi ricchezze ereditate per finanziare la spesa sociale — anziché gravare sui sempre minori redditi da lavoro — rappresenterebbe un'opzione di equità intergenerazionale.
E’ tutto così semplice? Non proprio.
Il caso della California e il rischio della fuga di capitali
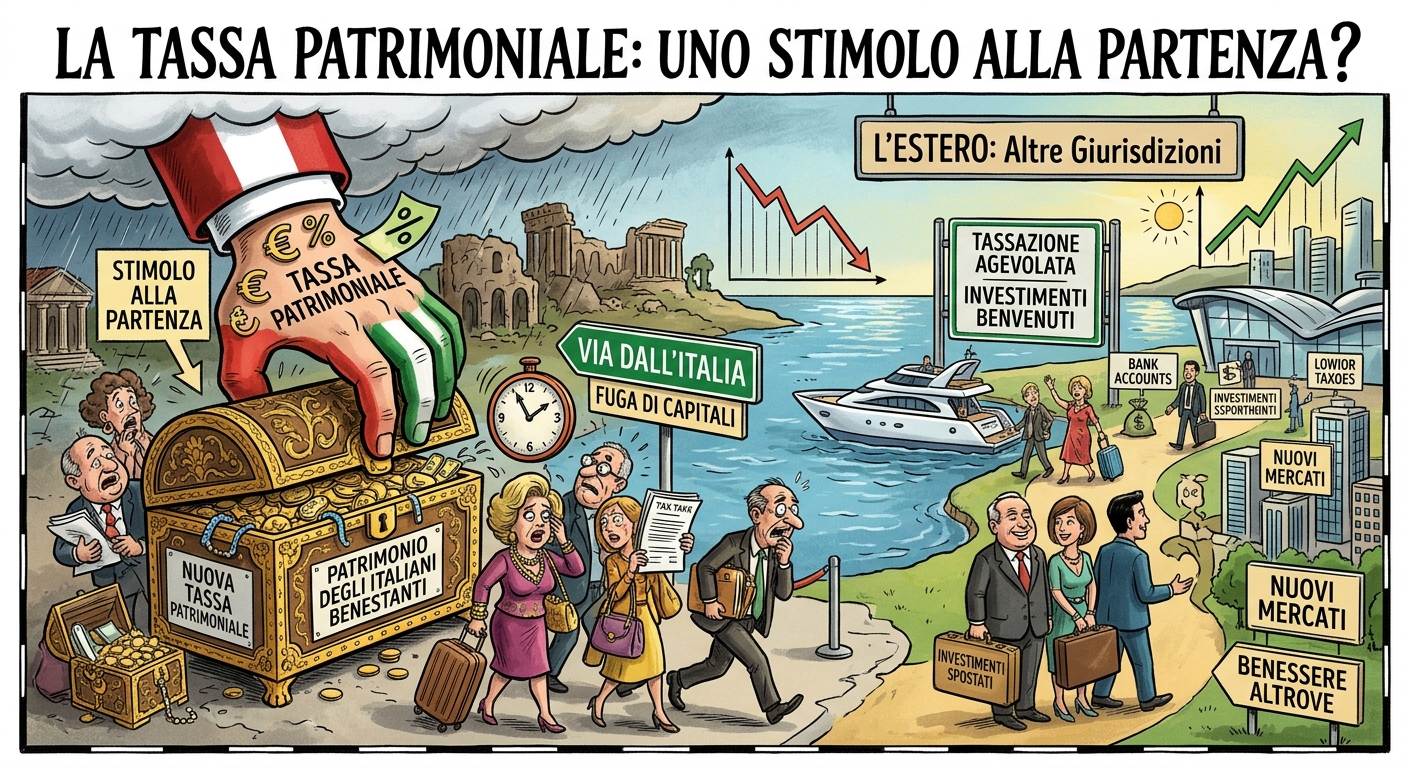
La realtà a lunga prospettiva è diversa da come è perorata dai fautori della patrimoniale, molto concentrati sui potenziali effetti a breve raggio, senza fare i conti della prospettiva: i ricchi possono spostarsi. E quindi far venire meno nel tempo le loro imposte. Non solo, ma gli investitori stranieri in Italia sarebbero scoraggiati dall’esserci.
Un chiaro esempio arriva in questi giorni dagli Usa. Nelle recenti elezioni di medio-termine, gli elettori della California hanno bocciato al referendum la Proposition 40 (la cosiddetta "Billionaire Tax"), che prevedeva un'imposta una tantum del 5% sui patrimoni superiori al miliardo di dollari. La misura è stata rigettata dal 54% dei votanti per il timore di innescare un esodo definitivo di capitali e contribuenti facoltosi verso Stati a fiscalità più favorevoli come Texas o Florida.
Ma non solo America, simili dinamiche si sono registrate anche in Europa: in Francia, l'introduzione di un'aliquota del 75% sui redditi elevati, ha generato nel 2013 un'impennata del 46% degli espatri; poi fu modificata come temporanea e alla fine abolita. In Norvegia: l'inasprimento dell'imposta sul patrimonio all'1,1% ha spinto centinaia di grandi contribuenti a lasciare il Paese tra 2022 e 2023, soprattutto verso la Svizzera.
Quindi, in Italia, da una parte abbiamo necessità di sanare i conti pubblici e riequilibrare un sistema fiscale sbilanciato sui redditi da lavoro, reso ancor più vulnerabile dal progressivo invecchiamento della popolazione. Dall'altra, il rischio che un'imposta sui grandi patrimoni finisca per stimolare la fuga di capitali all'estero e la non attrazione di quelli esteri sul nostro territorio, lasciando di fatto i contribuenti che rimangono (molto cosiddetto ceto medio) a pagare il conto.
Al di là della propaganda - coi suoi presunti effetti immediati positivi ma certamente negativi nel lungo periodo - il problema di fondo che rimane è che legislatori e governo non mostrano capacità di far fronte a quel deficit che loro stessi incrementano. La politica si esprime con bonus, pezze posticce su questo o quell’altro problema, senza lambire una ristrutturazione che - forte anche dei contributi e delle spinte Ue - affronti di petto il problema: motivare i contribuenti perché siano tali. Motivazione che non può che nascere da qualità dei servizi, sburocratizzazione, riduzione fiscale, crescita della fiducia con partecipazione a valore reale e non solo propaganda. Alcuni inseriscono in questo anche la lotta all’evasione fiscale, ma di per sé lo Stato che si mostra forte e duro contro gli evasori, come dimostrato da tempo, non dà risultati (al di là dei necessari e continui controlli) che, invece, potrebbero esserci, facendo venire meno le ragioni per cui si diventa evasori fiscali, ché non conviene in uno Stato che funziona e crea opportunità a chiunque.
Qui il video sul canale YouTube di Aduc