
Mercati ed economia. Settimana: cosa è stato e cosa sarà
Il contesto: un riepilogo della scorsa settimana
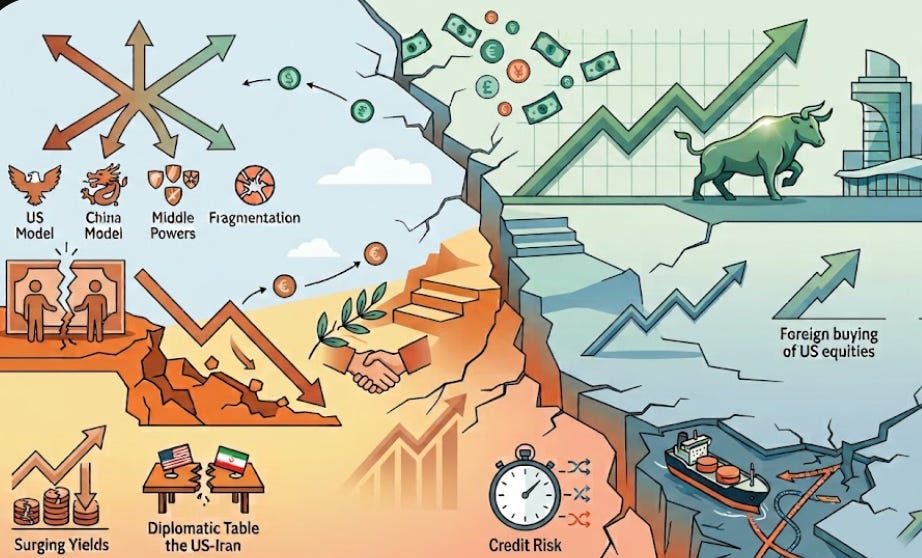
Se c'è una caratteristica che ha definito la scorsa settimana, è stata la notevole resilienza del mercato azionario a fronte dell'impennata dei rendimenti dei titoli di Stato. Guidati dagli Stati Uniti, i costi di finanziamento sovrano nelle economie avanzate sono saliti a livelli che non si vedevano da decenni, e non sempre in modo ordinato. Solo negli Stati Uniti, i rendimenti di tutte le principali scadenze della curva dei rendimenti, a partire dai 5 anni, hanno chiuso la settimana sopra il 5%. Il rendimento a 2 anni è salito al 4,85%. Eppure, nonostante tutto ciò, le azioni statunitensi hanno sfidato la gravità, chiudendo la settimana in rialzo grazie alla solidità degli indicatori sugli utili.
Questa storica divergenza tra obbligazioni e azioni è risultata altrettanto evidente negli ultimi dati sugli acquisti esteri di attività statunitensi. Un interesse record per le azioni statunitensi da parte degli investitori stranieri, alimentato dall'eccezionalismo tecnologico americano e da una più ampia agilità e spirito imprenditoriale delle imprese, si è contrapposto a un calo dell'interesse per i titoli di Stato statunitensi.
Anche la geopolitica è rimasta al centro dell'attenzione. Le iniziali speranze di una svolta diplomatica, a seguito di colloqui apparentemente costruttivi tra Stati Uniti e Iran, hanno lasciato il posto sabato alla dichiarazione del presidente Trump di aver respinto le proposte iraniane. I media hanno anche riportato che il presidente aveva incaricato il suo staff di aspettarsi un'importante azione militare contro l'Iran dopo le elezioni di medio termine di inizio novembre. Contemporaneamente, i ribelli Houthi hanno lanciato un altro attacco a Riyadh, la capitale saudita. Domenica, un alto funzionario iraniano ha dichiarato che il suo Paese non aveva alcuna intenzione di modificare le proprie proposte per migliorare i negoziati con gli Stati Uniti in questo momento.
Nel frattempo, l'attesissimo vertice tra Stati Uniti e Cina ha offerto molti scambi diplomatici di circostanza e alcuni progressi graduali, ma non ha prodotto svolte strutturali sulle principali controversie tecnologiche e commerciali. L'attenzione si sposta ora su due importanti incontri tra Trump e Xi entro la fine dell'anno.
Tutto ciò si è svolto durante una settimana in cui l'incontro dei leader mondiali alle Nazioni Unite ha messo in luce quattro visioni contrapposte dell'ordine economico globale: un modello guidato dagli Stati Uniti, ma con Washington DC più orientata al perseguimento dei propri ristretti interessi nazionali; una visione di multilateralismo alternativo guidata dalla Cina; un "mini-lateralismo" guidato dalle potenze di medio livello e alimentato da coalizioni ad hoc; e, in definitiva, una maggiore frammentazione globale.
I dati economici hanno dipinto un quadro contrastante, con diversi funzionari della Federal Reserve che hanno segnalato la probabilità di ulteriori rialzi dei tassi nei prossimi mesi. L'aspetto più rilevante è stata la crescente divergenza negli Stati Uniti tra i dati economici concreti e quelli meno incoraggianti. Per quanto riguarda questi ultimi, la componente relativa alle prospettive dell'indice dell'Università del Michigan è scesa al livello più basso dal 2022. Da segnalare anche l'aumento delle aspettative di inflazione a un anno, passate dal 4,0% di agosto al 4,6%, mentre le aspettative a cinque-dieci anni sono rimaste stabili al 3,4%.
A proposito di andamento dei prezzi, il prezzo al dettaglio del diesel negli Stati Uniti (6,47 dollari al gallone domenica, la media nazionale) è rimasto al centro dell'attenzione, segnalando una sfida più ampia per l'intero complesso energetico raffinato. Ciò ha alimentato le richieste politiche di un divieto di esportazione, anche se gli Stati Uniti hanno aumentato le esportazioni di prodotti energetici e, di fatto, sono diventati il produttore di riferimento a livello mondiale (e la Cina, il suo consumatore di riferimento).
Oltreoceano, gli ultimi dati fiscali sono serviti da severo monito al nuovo governo britannico, guidato da Andy Burnham, sulle sfide che lo attendono con la presentazione del suo primo bilancio tra un mese. L'indebitamento pubblico di agosto ha raggiunto i 18,3 miliardi di sterline, superando di gran lunga le previsioni di consenso di 15,5 miliardi di sterline.
Nell'Eurozona, un dibattito politico sempre più acceso in Francia sul suo futuro fiscale ha spinto lo spread tra i titoli di Stato francesi e tedeschi a ben 110 punti base, con i titoli di Stato francesi che ora vengono scambiati a un differenziale maggiore rispetto a quelli italiani. (Bisogna ricordare i giorni della crisi del debito europeo (2012-2014), quando Francia e Germania erano considerate le indiscutibili "economie centrali", per rendersi conto di quanto sia drammatica questa distorsione dei prezzi di mercato). Nel frattempo, l'indice PMI preliminare tedesco è risultato superiore alle aspettative, salendo a 53,8, il valore più alto da quasi un anno.
In Giappone, lo yen, che si era indebolito costantemente durante la settimana fino a raggiungere quota 159 contro il dollaro statunitense, ha trovato una breve tregua dopo che il Segretario del Tesoro americano ha dichiarato di aver discusso con il suo omologo giapponese l'opportunità di uno yen più forte. Tuttavia, un simile "intervento verbale" ha valore solo se supportato da azioni politiche concrete.
Per quanto riguarda alcuni livelli di riferimento chiave, il petrolio Brent ha chiuso la settimana a 104 dollari, il WTI a 92 dollari e l'indice del dollaro DXY a 101.
La settimana a venire
Questa settimana saranno probabilmente cinque i temi principali a dominare la scena:
Pubblicazioni di dati negli Stati Uniti e in Europa: negli Stati Uniti, tra cui l'indice ISM manifatturiero, l'inflazione PCE, il reddito e la spesa personale, la fiducia dei consumatori del Conference Board, il JOLTS, le revisioni del PIL e, naturalmente, il rapporto mensile sull'occupazione (per quest'ultimo, le previsioni di consenso indicano attualmente una crescita dell'occupazione di 90.000 unità, una crescita mensile dei salari dello 0,3% (3,2% su base annua), un tasso di disoccupazione del 4,1% e un tasso di partecipazione alla forza lavoro del 61,7%). Per quanto riguarda l'Europa, da tenere d'occhio gli indicatori di fiducia, il PMI e l'inflazione CPI. Monitorerò anche i dati ufficiali del PMI cinese.
In termini più tecnici, diversi membri del FOMC condivideranno le proprie opinioni sugli sviluppi e le prospettive economiche in un momento in cui il mercato ha già scontato il recente aumento dei tassi come parte di un ciclo di rialzo significativo.
Geopolitica: i mercati energetici valuteranno le prospettive dei prodotti energetici raffinati in un momento in cui, nonostante il persistente stallo diplomatico tra Stati Uniti e Iran, si dice che un numero maggiore di petroliere stia attraversando con successo lo Stretto di Hormuz (fino a una media giornaliera di 14 milioni di barili) e che il flusso regolare sia stato ripristinato in un importante oleodotto saudita che collega l'est e l'ovest.
Analisi tecnica di mercato: il posizionamento sui mercati obbligazionari sarà interessante. Il recente aumento dei rendimenti a lunga scadenza pone una sfida per gli investitori: bloccare i rendimenti nominali e reali che non si vedevano da decenni o limitare l'esposizione a una classe di attivi la cui volatilità ha minato il suo status di bene rifugio.
Trasformazione del rischio: terrò inoltre d'occhio il crescente rischio che il rischio di tasso d'interesse possa trasformarsi in rischio di credito. L'impressionante resilienza dei mercati del credito finora dimostrata si accompagna sempre più alle preoccupazioni per l'avvicinarsi di una scadenza imminente.
Pubblicazioni di questa settimana: Sul Financial Times sul perché gli aumenti dei tassi delle banche centrali non dovrebbero essere "l'unica soluzione" per affrontare le sfide inflazionistiche odierne.
(newsletter di Mohamed A. El-Erian)